
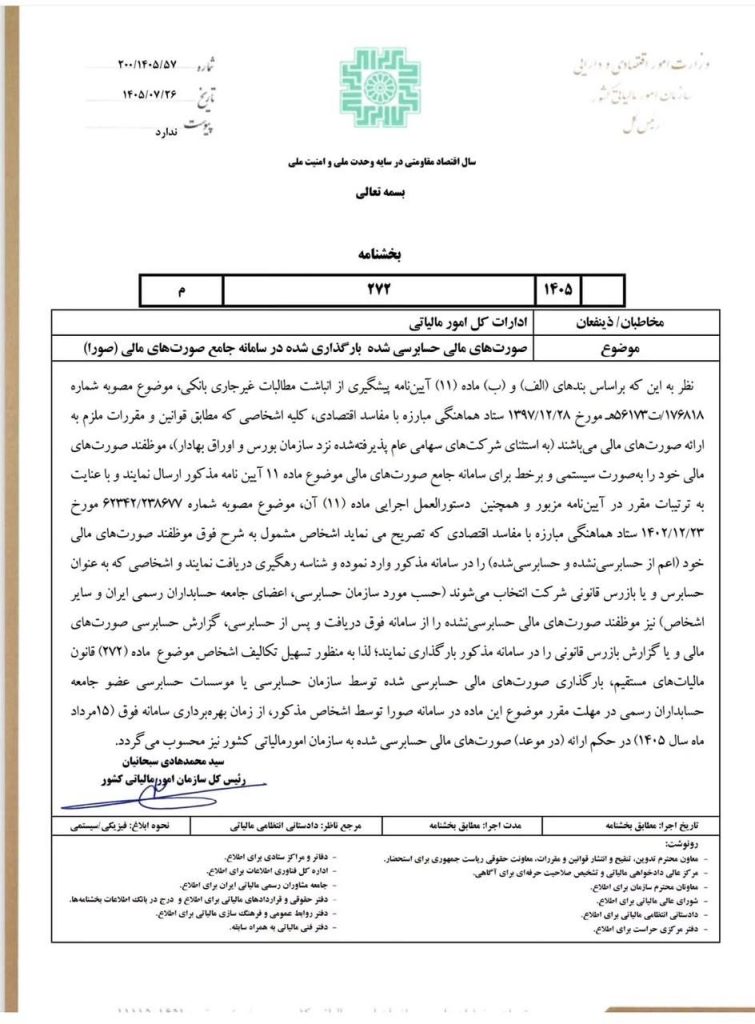
شماره: ۲۰۰/۱۴۰۵/۵۷
تاریخ: ۱۴۰۵/۰۷/۲۶
موضوع:صورت های مالی حسابرسی شده بارگذاری شده در سامانه جامع صورتهای مالی (صور)
نظر به این که بر اساس بندهای (الف) و (ب) ماده (۱۱) آیین نامه پیشگیری از انباشت مطالبات غیر جاری بانکی، موضوع مصوبه شماره ۱۷۶۸۱۸ ت ۵۶۱۷۳ هـ مورخ ۱۳۹۷/۱۲/۲۸ ستاد هماهنگی مبارزه با مفاسد اقتصادی کلیه اشخاصی که مطابق قوانین و مقررات ملزم به ارائه صورت های مالی میباشند به استثنای شرکتهای سهامی عام پذیرفته شده نزد سازمان بورس و اوراق بهادار موظفند صورت های مالی خود را به صورت سیستمی و برخط برای سامانه جامع صورت های مالی موضوع ماده ۱۱ آیین نامه مذکور ارسال نمایند و با عنایت به ترتیبات مقرر در آیین نامه مزبور و همچنین دستورالعمل اجرایی ماده (۱۱) آن، موضوع مصوبه شماره ۶۲۳۴۲/۲۳۸۶۷۷ مورخ ۱۴۰۲/۱۲/۲۳ ستاد هماهنگی مبارزه با مفاسد اقتصادی که تصریح می نماید اشخاص مشمول به شرح فوق موظفند صورت های مالی
خود اعم از حسابرسی نشده و حسابرسی شده را در سامانه مذکور وارد نموده و شناسه رهگیری دریافت نمایند و اشخاصی که به عنوان حسابرس و یا بازرس قانونی شرکت انتخاب میشوند حسب مورد سازمان حسابرسی اعضای جامعه حسابداران رسمی ایران و سایر اشخاص) نیز موظفند صورت های مالی حسابرسی نشده را از سامانه فوق دریافت و پس از حسابرسی، گزارش حسابرسی صورت های مالی و یا گزارش بازرس قانونی را در سامانه مذکور بارگذاری نمایند؛ لذا به منظور تسهیل تکالیف اشخاص موضوع ماده (۲۷۲) قانون مالیات های مستقیم بارگذاری صورت های مالی حسابرسی شده توسط سازمان حسابرسی یا موسسات حسابرسی عضو جامعه حسابداران رسمی در مهلت مقرر موضوع این ماده در سامانه صورا توسط اشخاص مذکور از زمان بهره برداری سامانه فوق (۱۵ مرداد ماه سال ۱۴۰۵) در حکم ارائه در موعد صورت های مالی حسابرسی شده به سازمان امور مالیاتی کشور نیز محسوب می گردد.
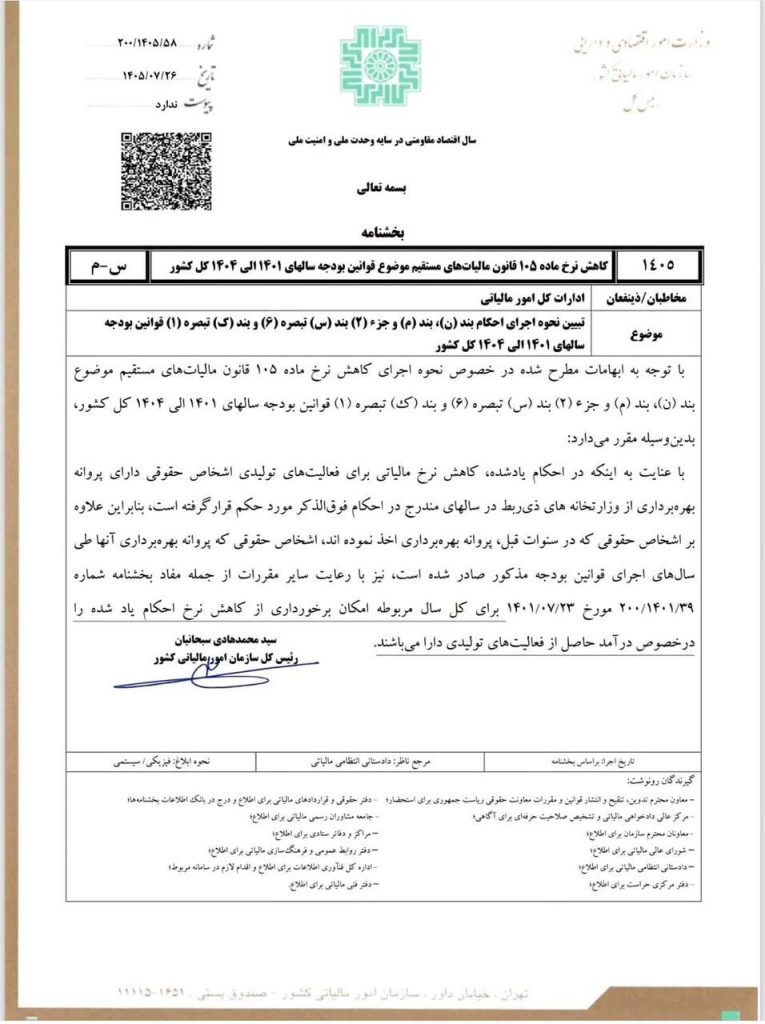
با توجه به ابهامات مطرح شده در خصوص نحوه اجرای کاهش نرخ ماده ۱۰۵ قانون مالیاتهای مستقیم موضوع بند (ن)، بند (م) و جزء (۲) بند (س) تبصره (۶) و بند ک) تبصره (۱) قوانین بودجه سالهای ۱۴۰۱ الی ۱۴۰۴ کل کشور بدین وسیله مقرر میدارد با عنایت به اینکه در احکام یاد شده کاهش نرخ مالیاتی برای فعالیت های تولیدی اشخاص حقوقی دارای پروانه بهره برداری از وزارتخانه های ذیربط در سالهای مندرج در احکام فوق الذكر مورد حکم قرار گرفته است، بنابراین علاوه بر اشخاص حقوقی که در سنوات قبل پروانه بهره برداری اخذ نموده اند، اشخاص حقوقی که پروانه بهره برداری آنها طی سال های اجرای قوانین بودجه مذکور صادر شده است نیز با رعایت سایر مقررات از جمله مفاد بخشنامه شماره ۲۰۰/۱۴۰۱/۳۹ مورخ ۱۴۰۱/۰۷/۲۳ برای کل سال مربوطه امکان برخورداری از کاهش نرخ احکام یاد شده را در خصوص درآمد حاصل از فعالیتهای تولیدی دارا می باشند.
سید محمد هادی سبحانیان
رئیس کل سازمان امور مالیاتی کشور
Leave feedback about this