
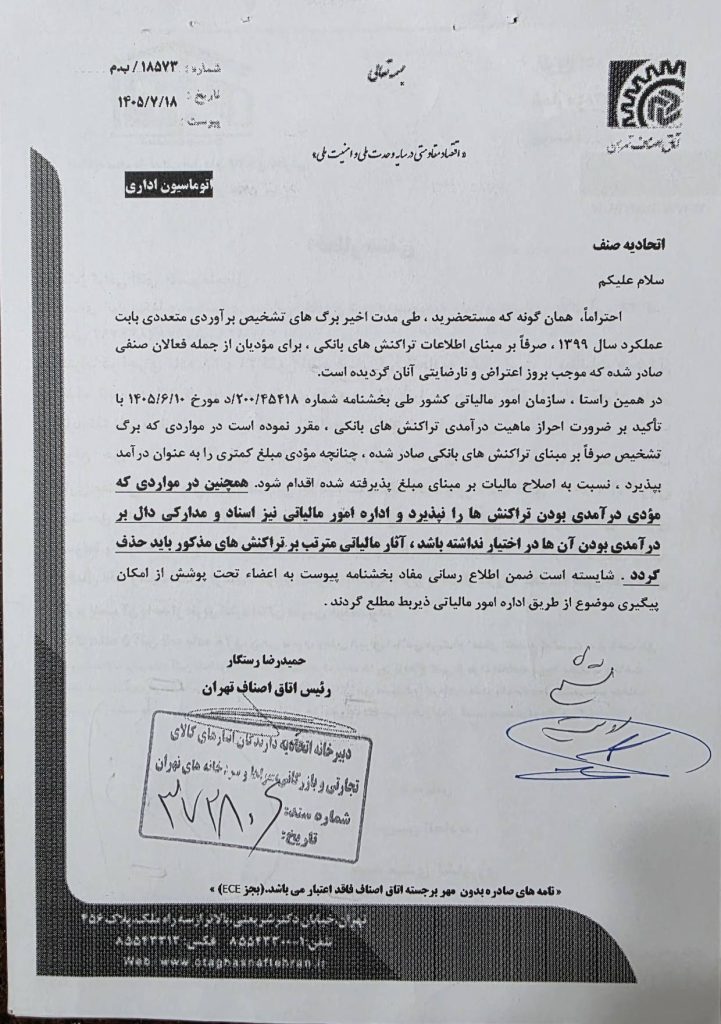
شماره: ۱۸۵۷۳ / بدم
تاريخ : ۱۴۰۵/۷/۱۸
سلام علیکم
احتراماً همان گونه که مستحضرید ، طی مدت اخیر برگهای تشخیص برآوردی متعددی بابت عملکرد سال ۱۳۹۹ ، صرفاً بر مبنای اطلاعات تراکنش های بانکی ، برای مؤدیان از جمله فعالان صنفی صادر شده که موجب بروز اعتراض و نارضایتی آنان گردیده است.
در همین راستا ، سازمان امور مالیاتی کشور طی بخشنامه شماره ۲۰۰/۴۵۴۱۸/ د مورخ ۱۴۰۵/۶/۱۰ با تأکید بر ضرورت احراز ماهیت درآمدی تراکنش های بانکی ، مقرر نموده است در مواردی که برگ تشخیص صرفاً بر مبنای تراکنش های بانکی صادر شده ، چنانچه مودی مبلغ کمتری را به عنوان درآمد بپذیرد ، نسبت به اصلاح مالیات بر مبنای مبلغ پذیرفته شده اقدام شود. همچنین در مواردی که مؤدی درآمدی بودن تراکنش ها را نپذیرد و اداره امور مالیاتی نیز اسناد و مدارکی دال بر درآمدی بودن آن ها در اختیار نداشته باشد ، آثار مالیاتی مترتب بر تراکنش های مذکور باید حذف گردد . شایسته است ضمن اطلاع رسانی مفاد بخشنامه پیوست به پیگیری موضوع از طریق اداره امور مالیاتی ذیربط مطلع گردند.
حمیدرضا رستگار
رئیس اتاق اصناف تهران
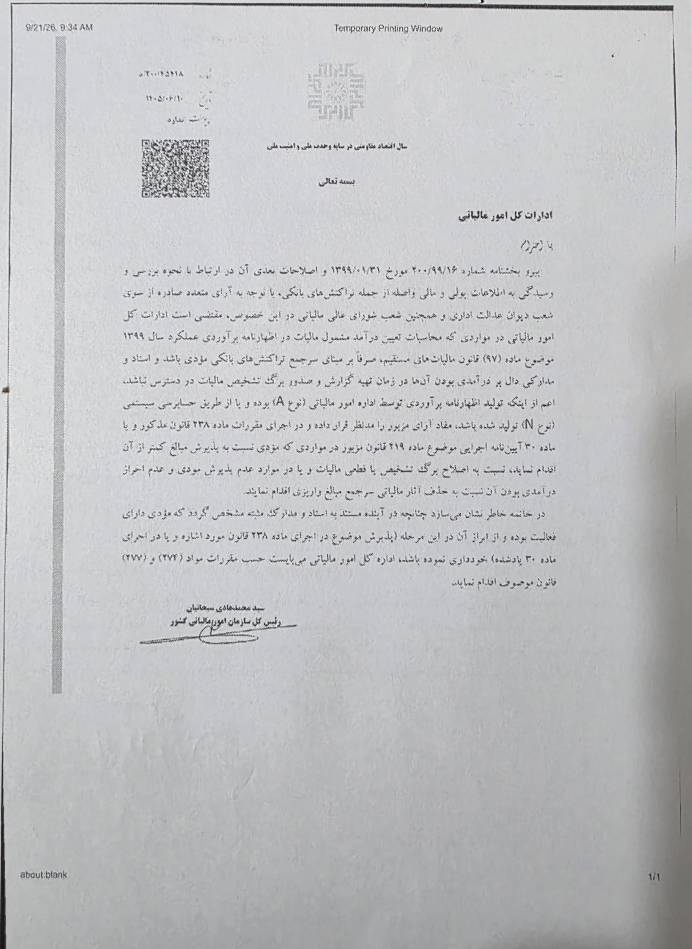
تاریخ: 1405/06/10
پیرو بخشنامه شماره ۲۰۰/۹۹/۱۶ مورخ ۱۳۹۹/۰۱/۳۱ و اصلاحات معادی آن در ارتباط با نحوه بررسی و رسیدگی به اطلاعات پولی و مالی واصله از جمله تراکنش های بانکی با توجه به آرای متعدد صادره از سوی شعب دیوان عدالت اداری و همچنین شعب شورای عالی مالیاتی در این خصوص مقتضی است ادارات کل امور مالیاتی در مواردی که محاسبات تعیین درآمد مشمول مالیات در اظهارنامه برآوردی عملکرد سال ۱۳۹۹ موضوع ماده (۹۷) قانون مالیات های مستقیم صرفاً بر مبنای سرجمع تراکنش های بانکی مودی باشد و اسناد و مدارکی دال بر درآمدی بودن آنها در زمان تهیه گزارش و صدور برگ تشخیص مالیات در دسترس نباشد، اعم از اینکه تولید اظهارنامه برآوردی توسط اداره امور مالیاتی (نوع A) بوده و یا از طریق حسابرسی سیستمی (نوع N ) تولید شده باشد، مفاد آرای مزبور را مدنظر قرار داده و در اجرای مقررات ماده ۲۳۸ قانون مذکور و یا ماده ۳۰ آیین نامه اجرایی موضوع ماده ۲۱۹ قانون مزبور در مواردی که مودی نسبت به پذیرش مبالغ کمتر از آن اقدام نماید نسبت به اصلاح برگ تشخیص با قطعی مالیات و یا در موارد عدم پذیرش مودی و عدم احراز درآمدی بودن آن نسبت به حذف آثار مالیاتی سرجمع مبالغ واریزی اقدام نمایند.
در خاتمه خاطر نشان می سازد چنانچه در آینده مستند به استناد و مدارک مثبته مشخص گردد که مودی دارای فعالیت بوده و از ابراز آن در این مرحله پذیرش موضوع در اجرای ماده ۲۳۸ قانون مورد اشاره و یا در اجرای ماده ۳۰ یادشده خودداری نموده باشد، اداره کل امور مالیاتی می بایست حسب مقررات مواد (۲۷۴) و (۲۷۷) قانون موصوف اقدام نماید.
سیدمحمدهادی سبحانیان
رئیس کل سازمان امور مالیاتی کشور
Leave feedback about this